医療の高度化により医療費が増える一方で、国民健康保険の加入者の減少により国民健康保険税が減収する中、将来にわたり国民健康保険財政を安定的に運営するため、また、課税限度額の引き上げにより、高所得者層に応分の負担を求め、中間所得者層の負担緩和を図るため、国民健康保険税の税率及び課税限度額の改定を行いました。
子ども・子育て支援納付金の新設
8年度に創設された子ども・子育て支援金制度に伴い、従来の保険税に追加して賦課・徴収するものです。これは、児童手当の拡充や妊婦のための支援給付など、子どもや子育て世帯を社会全体で支える制度です。制度の詳細は、こども家庭庁のホームページでご確認ください。
令和8年度の税率
8年度の税率と限度額は下表のとおりです。課税限度額も法定限度額に合わせて引き上げています。
| 区分 | 医療分 | 後期高齢者支援金分 | 介護分 ※1 | 子ども・子育て支援金分 |
|---|---|---|---|---|
| 所得割額 |
課税基礎額(※2)×7.35/100 |
課税基礎額 ×2.74/100 |
課税基礎額 ×2.35/100 |
課税基礎額 ×0.29/100 |
| 均等割額 |
1人につき 32,800円 未就学児 16,400円 ※3 |
1人につき 11,600円 未就学児 5,800円 ※3 |
1人につき 11,700円 |
1人につき 1,200円 ※4 |
| 18歳以上均等割額 | - | - | - | 1人につき57円 ※4 |
| 平等割額 |
1世帯につき 21,000円
|
1世帯につき 7,400円
|
1世帯につき 5,800円 |
1世帯につき 700円 |
| 限度額 | 670,000円 | 260,000円 | 170,000円 | 30,000円 |
※1:介護分は、介護第2号被保険者(40歳以上65歳未満で国保に加入している方)を対象に課税します。
※2:総所得金額等から基礎控除430,000円を引いた金額。
※3:未就学児(小学校入学前)は均等割が半額になります。
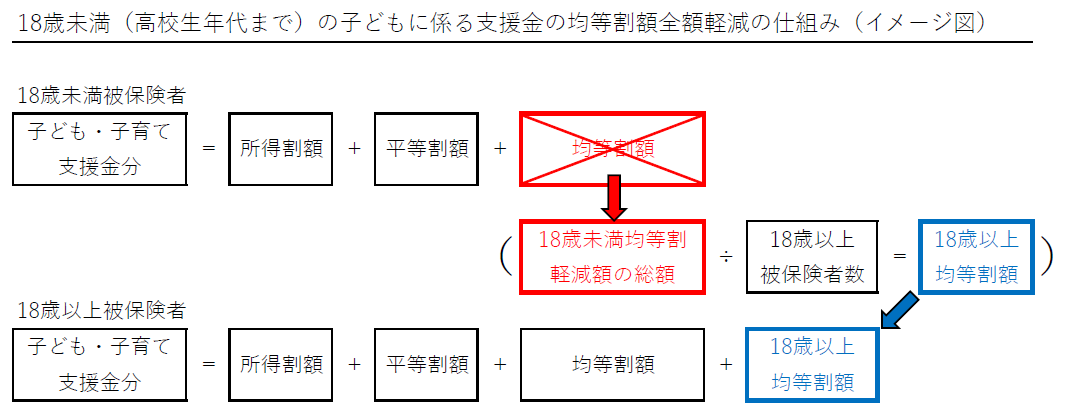
※4:子ども・子育て支援金制度が少子化対策に係るものであるため、子どもがいる世帯の負担が増えないよう18歳未満(高校生年代まで)の子どもに係る均等割額は全額軽減し、18歳以上の被保険者を対象に18歳以上均等割を課税します。軽減制度のイメージ図[PNG:66.7KB]
※5:国保加入者であった世帯員が後期高齢者医療制度に移行したことにより、単身となる国保世帯。
※6:特定世帯(※4)に該当してから5年経過し、6~8年目に該当する世帯。